內容目錄
顯示
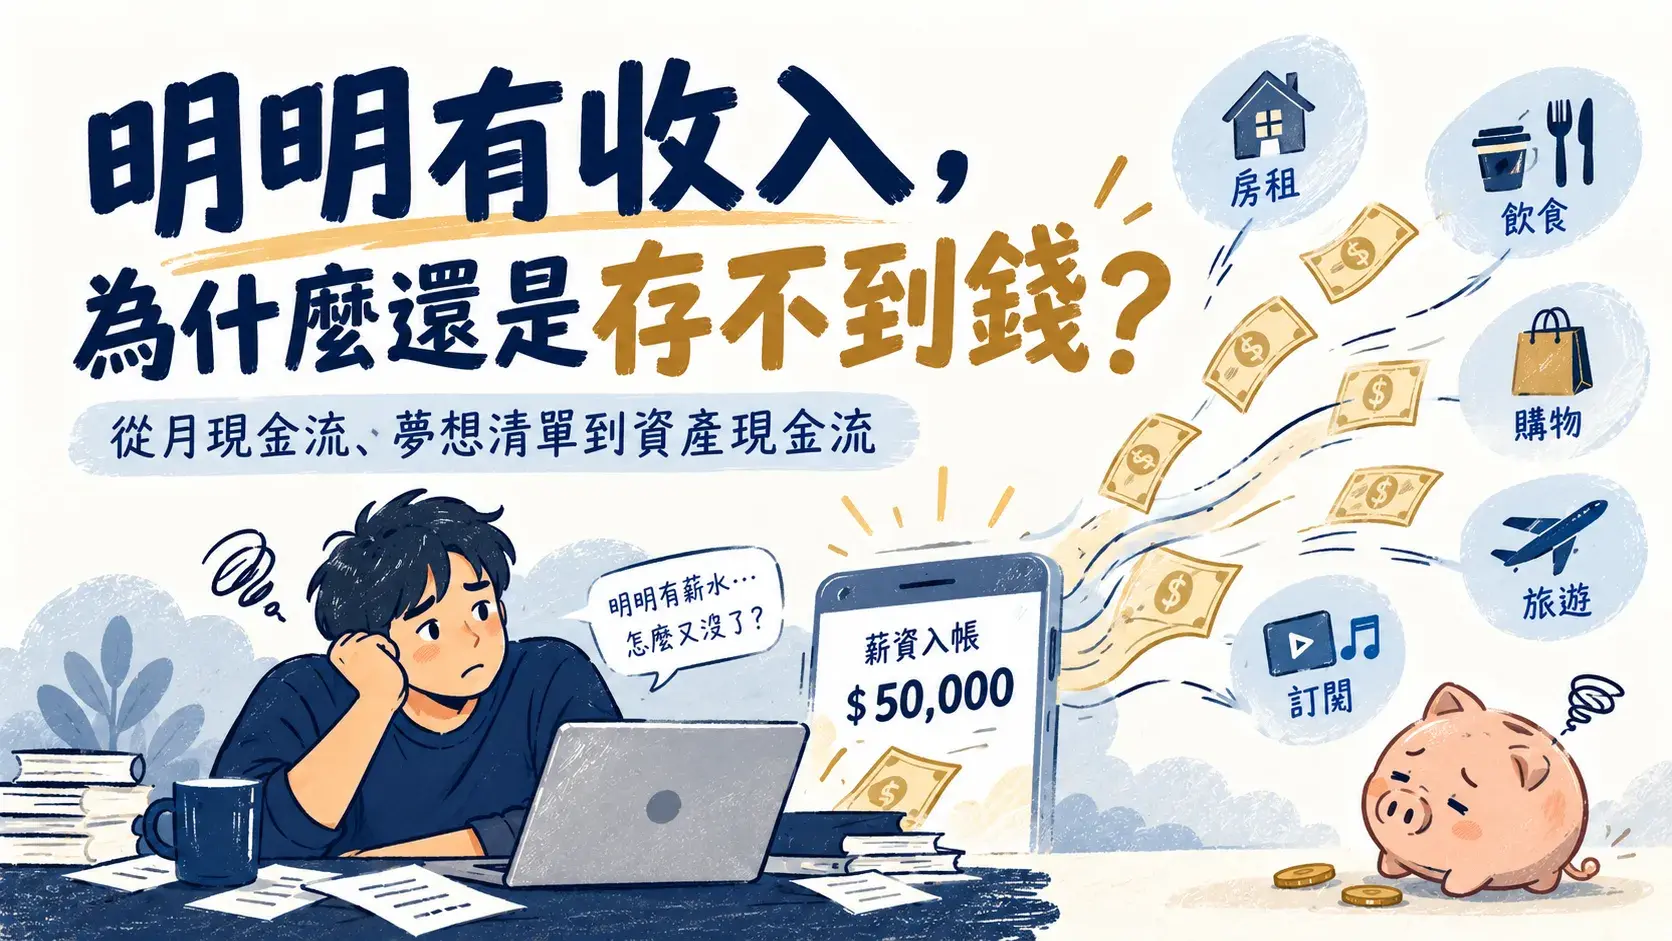
月薪 4 萬左右,房租、伙食、交通、保險、孝親費扣一扣,月底又沒剩多少。
你可能已經開始記帳、少聚餐、不亂買東西,甚至連娛樂都一砍再砍,結果帳戶裡還是留不下多少錢。如果已經把大部分非必要支出刪掉,問題可能不只是「太會花錢」,而是:
你的收入扣掉必要支出後,本來就沒剩多少。
我自己創業負債後,重新回到職場,即使月薪有 4 萬多元,當時的現金流還是很吃緊。
所以我後來做的,不是繼續把生活壓到最低,而是開始想辦法增加收入。
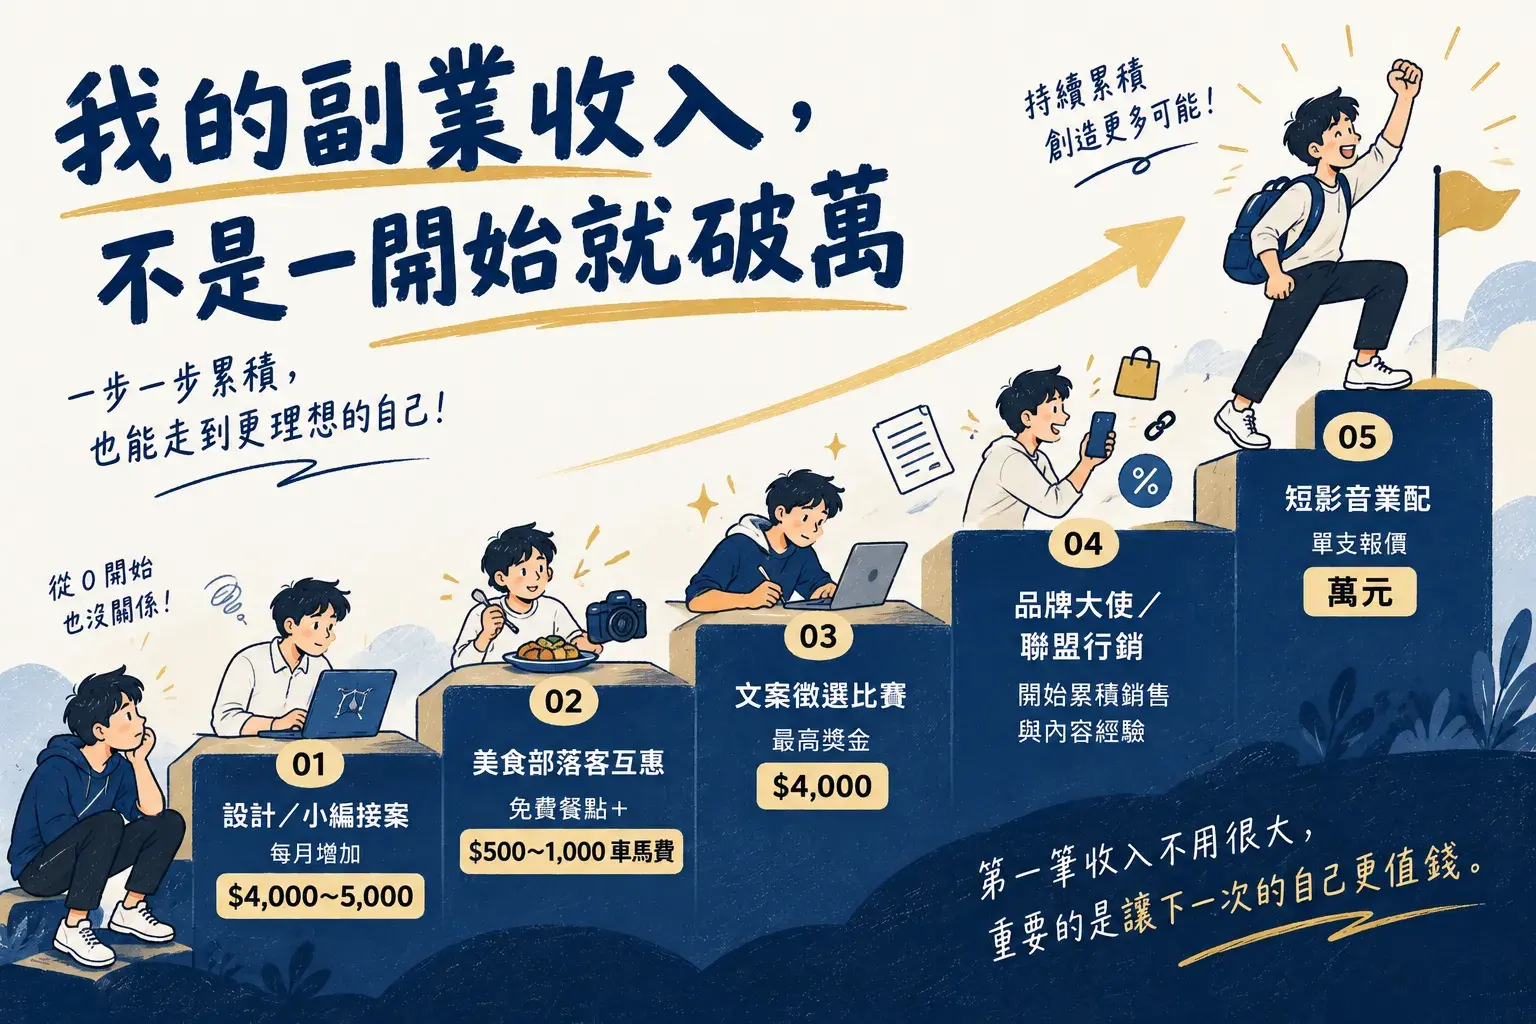
從原本會的設計開始接案,到小編圖文、美食互惠、文案徵選、品牌大使、自媒體合作,再慢慢走到現在的短影音業配。這一路讓我很確定一件事:
省錢能幫你止血,但如果收入本來就不夠,最後還是得想辦法開源。
這篇文章我會從自己的經驗出發,整理出 5 種增加收入的方法,從最直接的兼職、現有技能變現,到自媒體、聯盟行銷,再談到最後的資產現金流。
但在找副業之前,我更希望你先搞清楚:
你現在缺的到底是錢、技能、客戶,還是能持續產生現金流的資產?
因為不同階段,需要的解法完全不一樣。
薪水不夠用,除了省錢還能怎麼辦?
如果非必要支出已經降得差不多,就不要只靠節流。先算出自己的月現金流缺口,再依照目前條件選擇增加收入的方法:
① 需要馬上補錢 → 找快速現金型兼職
② 已經有能力 → 把現有技能拿去接案
③ 沒有明確專業 → 從品牌大使、聯盟行銷等低門檻實作累積能力
④ 有作品但缺客戶 → 用自媒體建立作品與接案入口
⑤ 已經有穩定結餘與資產 → 再研究資產配置與現金流
我自己的順序是:
先止血 → 再開源 → 再累積 → 最後才談資產配置。
為什麼薪水不夠用,不能只靠省錢解決?
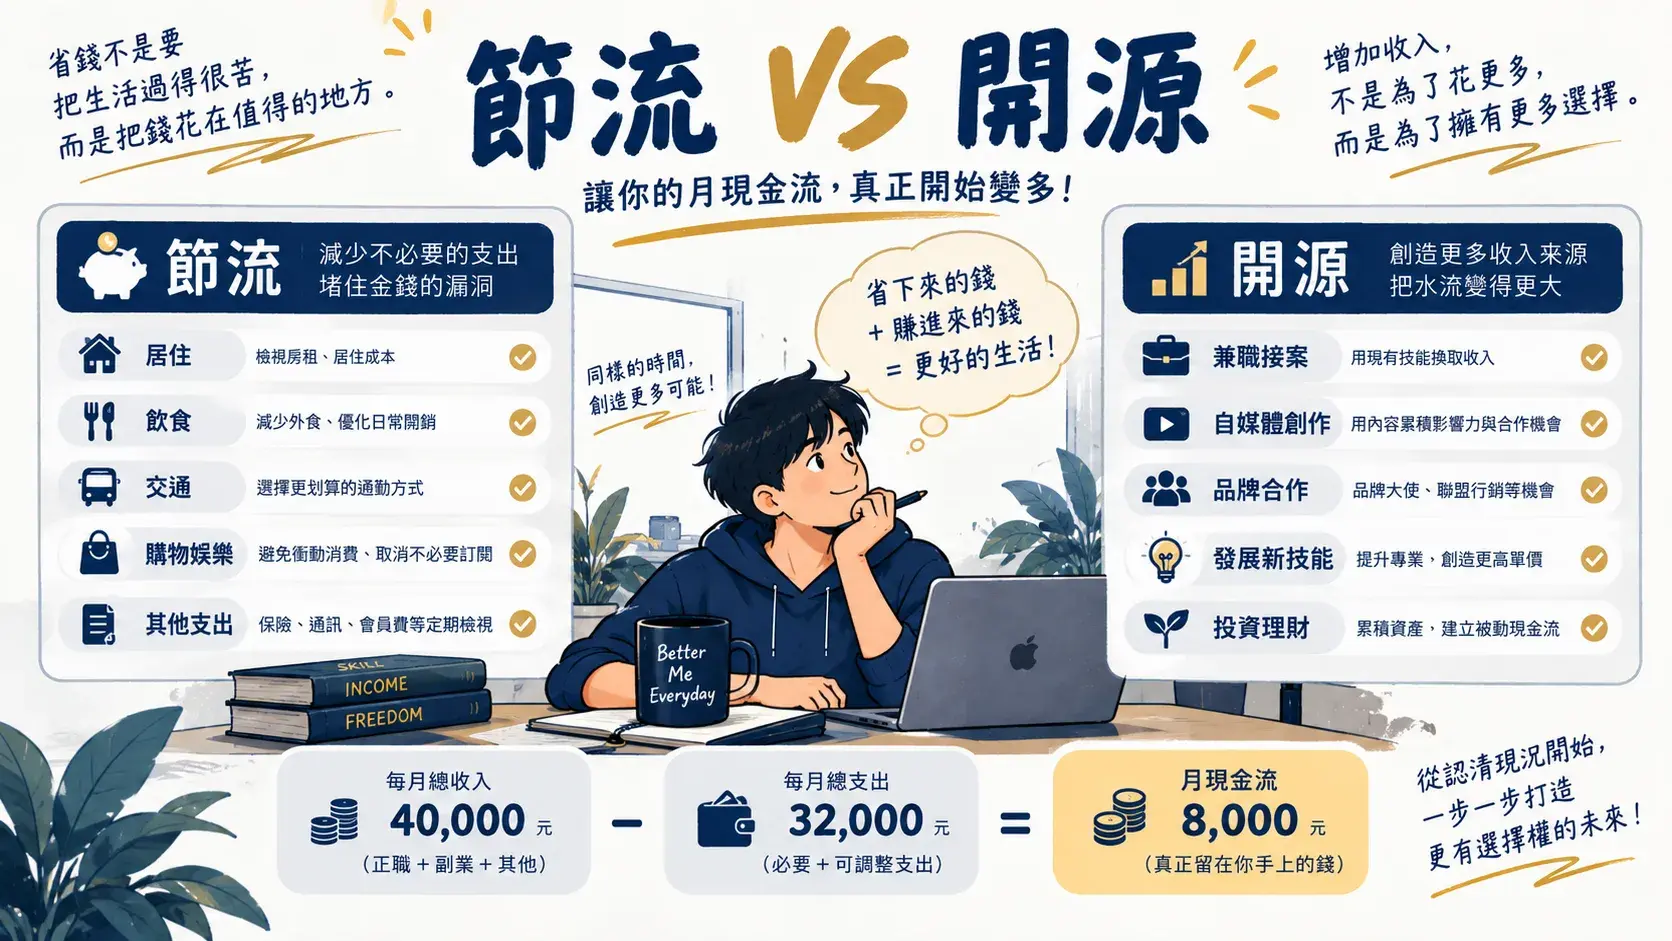
節流很重要,但你能省的錢有極限
我不會叫一個薪水不夠用的人不要省錢。
第一步還是先把每個月的支出攤開來看,可以先簡單分成:
必要支出:房租、基本伙食、交通、保險、孝親費、債務等目前很難取消的費用。
可調整支出:購物、娛樂、聚餐、訂閱,以及其他可以降低或找到替代方案的消費。
如果整理後發現自己有很多沒在使用的訂閱、頻繁外送或衝動消費,當然先處理。
但如果大部分都是必要支出,就不要一直逼自己省。
因為節流有下限。
房租不可能變成 0 元,吃飯和交通也不可能全部取消。
當可以砍的東西已經砍得差不多,真正該處理的就不是:
「我還能少花什麼?」
而是:
「我的收入能不能增加?」
不要只看月薪,更要看每個月真正剩多少錢
很多人談財務狀況,第一個講的都是:「我月薪多少。」
但我後來更在意的是月現金流。
最簡單的算法就是:
月現金流=每月總收入-每月總支出
假設收入 40,000 元、支出 38,000 元:
40,000-38,000=2,000 元
真正值得注意的不是「我有 4 萬薪水」,而是:
「我努力工作一個月,最後只多留下 2,000 元。」
如果突然要修東西、看醫生、包紅包,當月甚至可能直接變成負數。
所以增加收入真正的目的,不是讓自己可以花更多錢,而是:
把收入和支出的距離拉開。
增加收入方法一:先用現有技能,賺到第一筆斜槓收入
沒錢時,不要第一個動作又是花大錢學新技能
這是我自己走過負債之後,很想提醒大家的一件事。
當你本來就缺錢,不一定要先花一大筆錢學一個完全陌生的技能。
先問自己:
「我現在已經會什麼,可以直接拿去換錢?」
我本來就是設計師,所以重新回到職場後,先利用下班時間接原本就會做的事情。
當時有接每月固定的小編圖文編輯,一個月可以增加大約 4,000~5,000 元收入。
以前也參加過接案平台舉辦的文案徵選,讓發案方從投稿作品裡評選,我自己最高曾拿過 4,000 元獎金。這些都不是什麼「快速月入十萬」。
但對當時負債、現金流很緊的我來說,真正需要的是:
這裡多 4,000、那裡再多幾千,一筆一筆把現金流補回來。
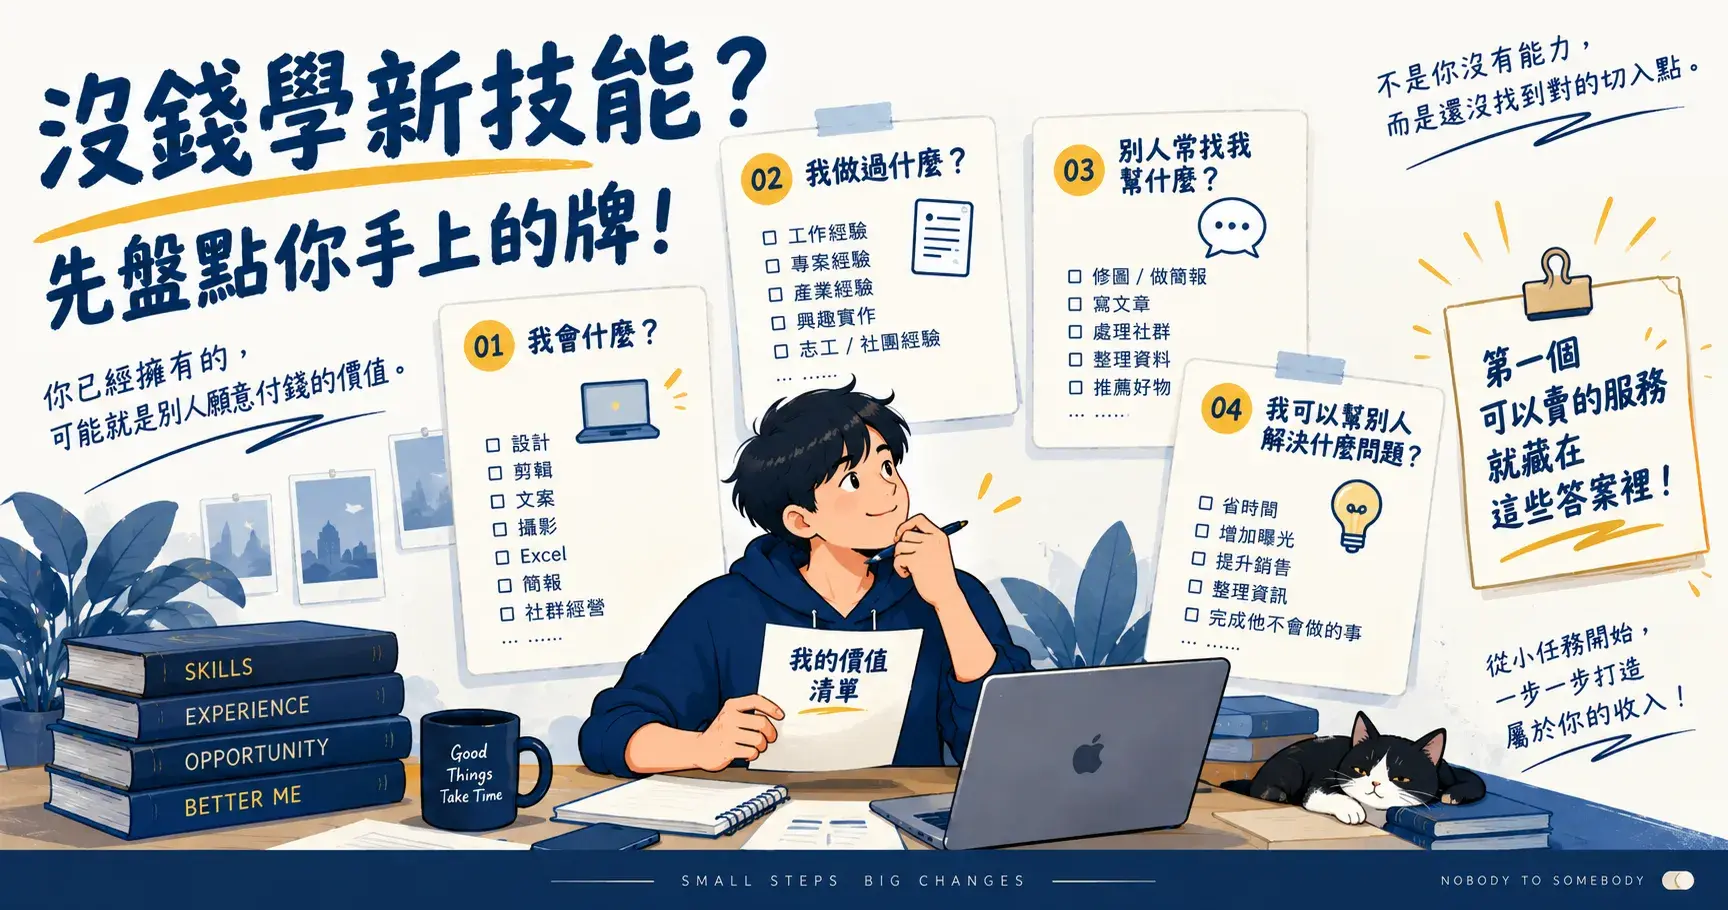
先盤點:你手上有什麼是別人願意付錢的?
如果你覺得自己「沒有技能」,先不要急著下這個結論。可以回答四個問題:
- 我會什麼?
設計、剪輯、攝影、文案、Excel、簡報、社群、銷售…… - 我做過什麼?
你的工作經驗、產業經驗、專案經驗,都可能有價值。 - 別人平常會找我幫什麼?
修圖、做簡報、處理社群、寫文章、整理資料…… - 我可以幫別人解決什麼問題?
幫他省時間、增加曝光、整理資訊、找到客戶或完成他不會做的工作。
這些答案的交集,很可能就是你第一個可以賣的服務。
增加收入方法二:用互惠合作,同時做到節流與累積作品
互惠沒有直接拿到錢,為什麼我還是把它算進開源?
我剛開始做美食部落客時,會優先找除了免費餐點之外,還有補貼 500~1,000 元車馬費的合作。餐飲、日常用品、保養品,我也都曾經透過互惠取得。
這些合作不一定讓帳戶直接多很多錢。
但原本就需要花錢買的東西,現在透過自己的內容能力交換回來,代表:
原本會發生的支出減少了。
對當時的我來說,這就是一種很實際的節流。
更重要的是,我同時在累積拍攝經驗、合作紀錄與作品。
所以我的路徑其實是:
用能力降低支出 → 用合作累積作品 → 用作品換取付費機會。
第一筆收入不用很大,但要讓下一次的自己更值錢
我不會因為一個合作只有 500 元,就認為它沒有價值。
我會多問一個問題:
「做完這件事,我有沒有多一個可以拿去賣的能力或作品?」
如果每次都只是花同樣的時間賺同樣的 500 元,收入很難成長。
但如果一次合作讓你的作品、經驗、客戶和報價能力都往上走,意義就完全不同。
我自己也是從早期免費互惠、幾百元車馬費、小編與文案收入一路累積,到現在品牌找我製作一支宣傳短影音業配,已經可以報到萬元。
增加收入方法三:沒產品、沒粉絲,也能從品牌大使與聯盟行銷開始
不用自己囤貨,也可以先學怎麼把產品賣出去
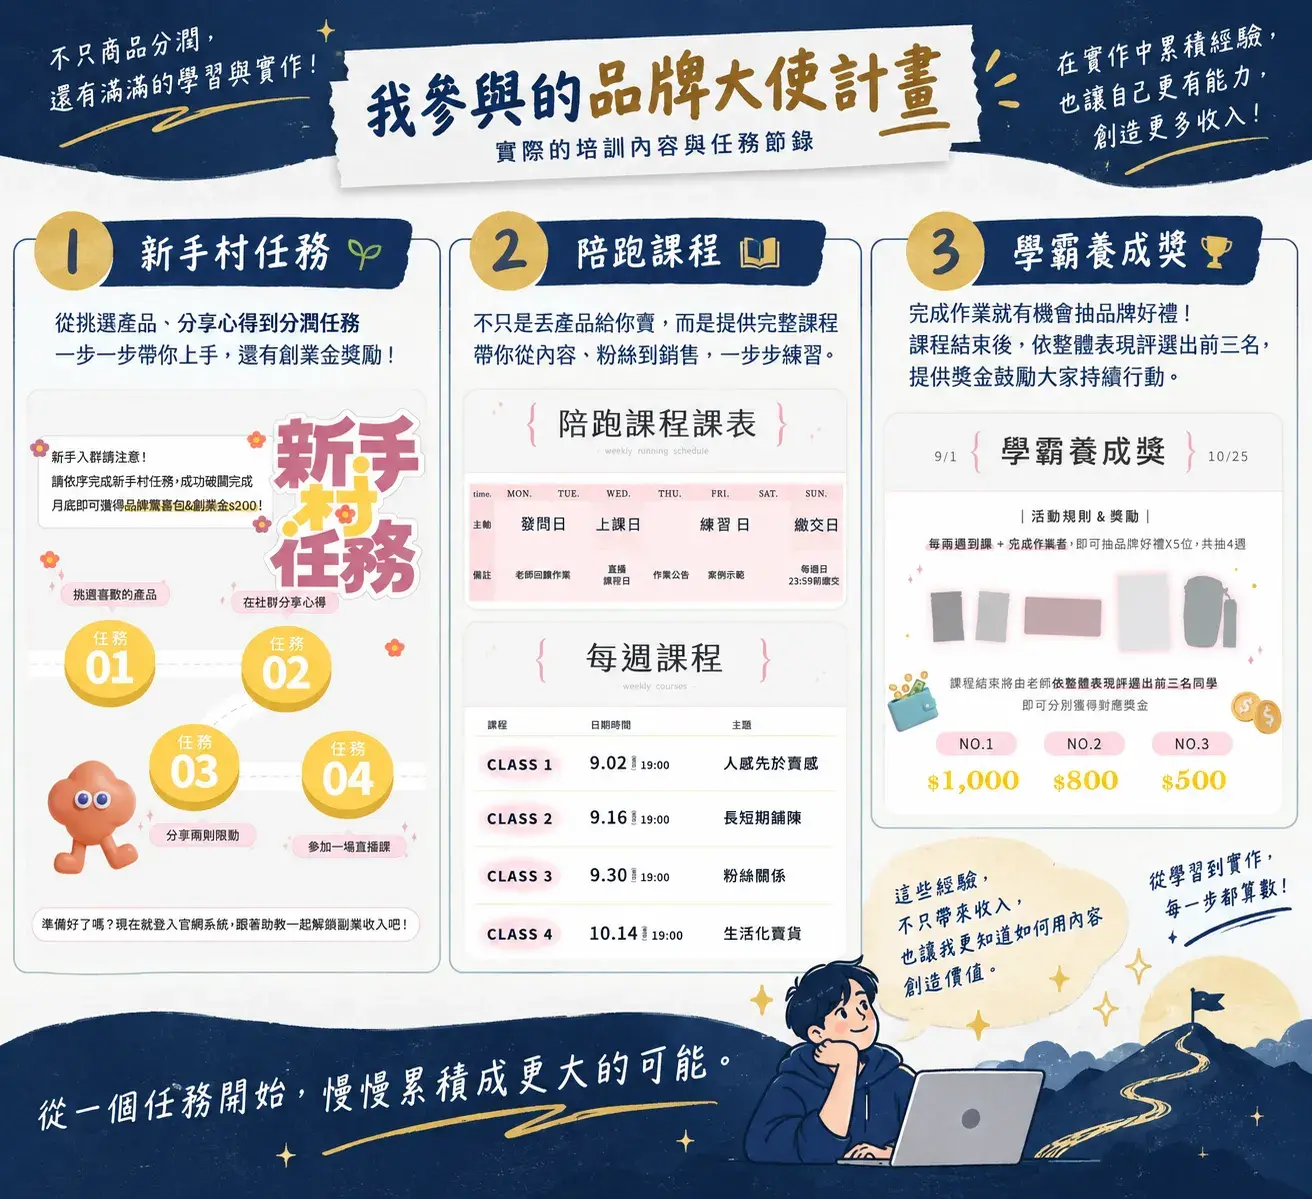
我前後至少參加過四、五個品牌的品牌大使計畫。
簡單來說:
品牌提供產品與銷售系統 → 你製作內容與推廣 → 消費者透過專屬連結/折扣碼購買 → 取得分潤。
庫存、包裝、出貨與售後客服通常由合作品牌負責。
以我自己接觸過的制度來說,分潤有從約 5% 起,依照產品與銷售表現增加,有些方案達成條件後可能提高到 20~30% 左右。
這是我實際參與過的方案經驗,不是所有品牌的通用比例,實際仍要看各品牌合作辦法。
真正有價值的,是你同時在練習內容與銷售
我參加過的計畫不只是給商品、叫你自己想辦法賣。
有些會提供產品培訓、自媒體課程、新手任務和作業,讓你實際練習:
理解產品 → 找消費者痛點 → 製作內容 → 加入購買方式 → 觀察市場反應。
部分計畫也會提供任務獎勵、作品獎金。
對我來說,真正有價值的不是那幾百或幾千元獎勵,而是:
我一邊嘗試增加收入,也一邊累積之後可以繼續使用的內容與銷售能力。
增加收入方法四:沒有很多粉絲,也可以靠內容能力接案
品牌買的不一定只是你的粉絲
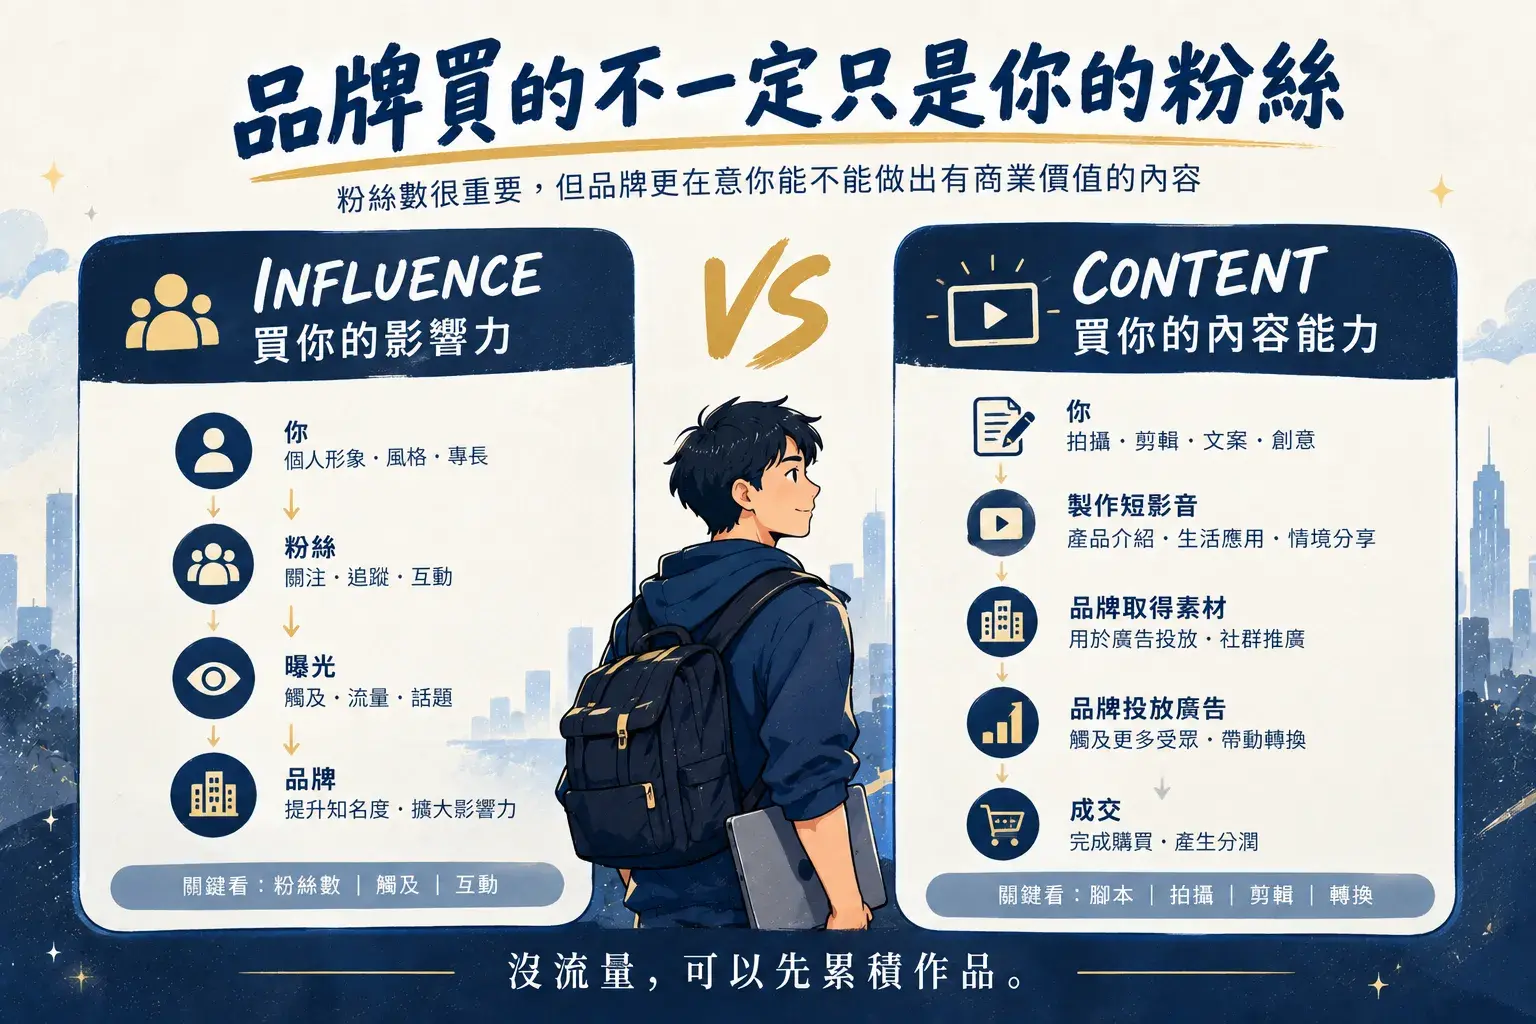
以前我也遇過品牌從品牌大使的作品中挑選適合的素材,直接拿去投放 IG、Facebook 廣告。
而且廣告費是由品牌方負責,如果消費者再透過對應的專屬連結或折扣碼完成符合規則的購買,就依照當時制度計算成果與分潤,所以說業績是算你的!
這件事讓我慢慢理解:粉絲數不是自媒體變現唯一的籌碼。
如果品牌需要曝光,當然會看粉絲數、觸及與互動。但如果品牌需要的是:一支可以介紹產品、拿去投廣告,甚至幫助成交的內容,看的就不只有粉絲。
沒流量時,先累積「可以被買單的作品」
所以如果現在只有幾百個粉絲,我不會先問:「我要怎麼當網紅?」
而是:
「我能不能做出品牌願意使用的內容?」
這兩條路其實不太一樣:
影響力變現:粉絲 → 流量 → 曝光 → 品牌合作
內容能力變現:腳本 → 拍攝 → 剪輯 → 商業素材 → 品牌買單
當你累積一定的作品,就可以開始從品牌大使、互惠合作往:UGC、短影音拍攝剪輯、社群素材、店家 Reels、品牌業配發展。這時候你賣的已經不是自己的粉絲數。
而是:
「我有能力替你做出內容。」
增加收入方法五:有了額外收入,才開始建立資產現金流
斜槓真正的下一步,不是賺多少花多少
這是很多副業文章容易停下來的地方。告訴你怎麼多賺 5,000、10,000 元之後就結束了。
但如果原本月薪 40,000 元花 38,000 元,後來變成收入 50,000 元、支出也跟著變成 48,000 元,你的問題其實沒有真正改善。所以我認為開源後的下一步是:
想辦法把多出來的收入留下來。
這些錢可以依照自己的財務狀況,拿來建立緊急預備金、處理負債、投資自己的能力,再慢慢累積可以運用的資產。
月配息不是「缺錢」時的第一個解法
很多人在薪水不夠用時,會開始搜尋月配息、被動收入,希望找到一筆每個月自動進來的錢。但我會把這件事放得比較後面。因為如果現在每個月都入不敷出、還有高成本負債,甚至沒有基本預備金,第一步通常不是急著追求配息。
而且:
配息不等於額外賺到的報酬。
評估任何月配息或現金流型資產,都還要看本金、總報酬、風險、費用、流動性,以及配息來源。所以我的順序一直都是:
先止血 → 再開源 → 再累積 → 最後才談資產配置。
當你已經有穩定結餘與一定資產,再來研究怎麼讓累積下來的錢產生新的現金流,會比較合理。這也才是我認為「被動收入」真正應該出現的位置。
我現在到底該兼職、學技能、做自媒體,還是投資?
其實可以用目前的狀態判斷。
如果你現在每個月都負數
先解決收入缺口。兼職、臨時工作、現有技能接案,都比急著研究投資重要。
如果有正職,但薪水很難成長
開始建立一項可以獨立出售的能力。讓你的收入不再只有公司決定。
如果有技能,但是沒人知道
開始累積作品,利用自媒體讓別人看見你能解決什麼問題。
你的目的不一定是成為網紅,而是建立自己的獲客入口。
如果收入穩定,而且已經有結餘
才開始進入財務與資產階段:
留住收入 → 整理負債 → 建立預備金 → 累積資產 → 建立資產現金流。
這也是我認為一個人從「薪水不夠用」一路走到擁有更多選擇權,比較完整的路徑。
不知道自己的下一步該往哪裡走?
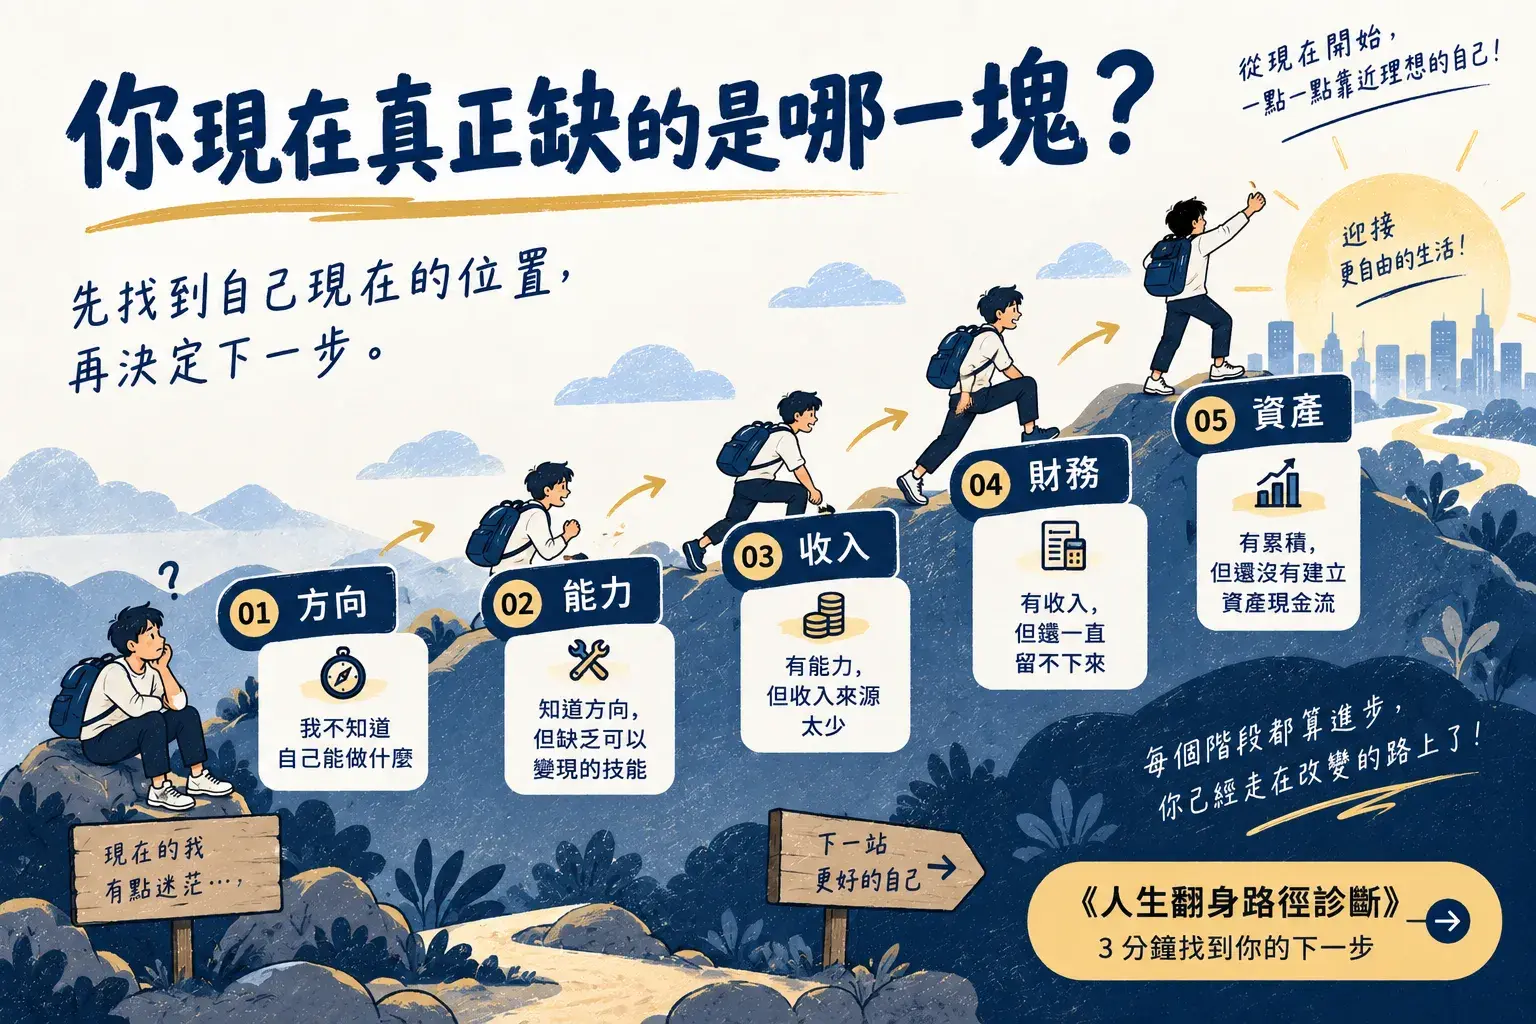
如果你現在知道自己想改變,卻不確定應該先增加收入、學技能、發展自媒體,還是重新整理財務,可以先花 3 分鐘做一次 《人生翻身路徑診斷》。
我把常見的卡關拆成五個方向:
方向|能力|收入|財務|資產
先找到自己現在卡在哪裡,再決定下一步,比同時學剪輯、做自媒體、找副業、研究投資更實際。
→ 花 3 分鐘完成《人生翻身路徑診斷》,找出你現在最需要補上的那一塊。
重點整理
Q1:薪水不夠用,應該先省錢還是增加收入?
先檢查支出。如果非必要開銷還很多,先節流;如果大部分已經是必要支出,就該開始開源。
Q2:沒有專業技能,可以做什麼副業?
先盤點工作經驗、你會做的事,以及別人常找你幫忙的事情。很多能變現的能力,本來就藏在日常工作裡。
Q3:IG 粉絲很少,也可以接業配嗎?
可以。粉絲少時,可以先從內容製作能力切入,例如 UGC、短影音、社群素材,而不是只靠流量接案。
Q4:互惠合作值得做嗎?
如果能幫你降低支出、累積作品、增加合作經驗,或帶來後續付費機會,就有價值。但也不要無腦接,要確認是否符合你現在社群內容。
Q5:聯盟行銷需要自己囤貨嗎?
以我參與過的方案來說,品牌負責庫存、出貨與客服,我主要負責內容與推廣,我目前是沒有遇到需要囤貨的。
Q6:薪水不夠,可以直接靠月配息增加收入嗎?
不建議只看配息。要先確認自己的負債、月現金流、預備金與可運用資產,再評估投資風險。